Podatek od pożyczki (PCC): kiedy płacisz 0,5%, a kiedy korzystasz ze zwolnienia
W skrócie
Od prywatnej pożyczki biorący płaci podatek od czynności cywilnoprawnych – 0,5% kwoty, z deklaracją PCC-3 złożoną w ciągu 14 dni od zawarcia umowy. Zwolnione są m.in. pożyczki do 1 000 zł, pożyczki w I grupie podatkowej do 36 120 zł oraz od najbliższej rodziny powyżej tej kwoty, jeśli złożysz PCC-3 w terminie i otrzymasz pieniądze przelewem. Od pożyczki z banku lub firmy pożyczkowej PCC nie płacisz.
Czy od pożyczki trzeba zapłacić podatek?
Od pożyczki prywatnej – tak, chyba że przysługuje zwolnienie. Umowa pożyczki pieniędzy podlega podatkowi od czynności cywilnoprawnych (art. 1 ust. 1 pkt 1 lit. b ustawy o PCC), a podatek płaci biorący pożyczkę (art. 4 pkt 7). Stawka wynosi 0,5% kwoty pożyczki (art. 7 ust. 1 pkt 4). Deklarację PCC-3 trzeba złożyć, a podatek zapłacić w ciągu 14 dni od dnia zawarcia umowy (art. 10 ust. 1).
Podatek dotyczy pożyczek między osobami prywatnymi, np. od znajomego, kolegi z pracy czy dalszej rodziny. Pożyczkodawca nie płaci PCC. Przykłady obliczeniowe redakcji:
| Kwota pożyczki od osoby spoza rodziny | PCC 0,5% |
|---|---|
| 1 000 zł | 0 zł – zwolnienie do 1 000 zł |
| 5 000 zł | 25 zł |
| 20 000 zł | 100 zł |
| 40 000 zł | 200 zł |
Jeśli umowa przewiduje wypłatę w kilku transzach, a ich suma nie jest znana w chwili zawarcia umowy, obowiązek podatkowy powstaje przy każdej wypłacie (art. 3 ust. 1 pkt 1a). Jak spisać samą umowę, opisujemy w tekście o umowie pożyczki prywatnej.
Czy od pożyczki z banku lub firmy pożyczkowej płaci się PCC?
Nie. PCC nie obejmuje czynności, przy których przynajmniej jedna ze stron jest zwolniona od podatku VAT z tytułu dokonania tej czynności (art. 2 pkt 4 lit. b ustawy o PCC). Usługi udzielania kredytów i pożyczek pieniężnych są zwolnione z VAT (art. 43 ust. 1 pkt 38 ustawy o VAT). Pożyczka od banku albo instytucji pożyczkowej nie wymaga więc deklaracji PCC-3 ani zapłaty podatku.
Podobnie zwolnione są pożyczki m.in. z kas zapomogowo-pożyczkowych, zakładowego funduszu świadczeń socjalnych i spółdzielczych kas oszczędnościowo-kredytowych (art. 9 pkt 10 lit. e ustawy o PCC). Czym pożyczka bankowa różni się od pożyczki w firmie pożyczkowej, wyjaśniamy w tekście bank czy firma pożyczkowa.
Obowiązek PCC dotyczy więc w praktyce sytuacji, w których pożycza Ci osoba prywatna, a nie przedsiębiorca udzielający pożyczek zawodowo.
Kiedy pożyczka od rodziny jest zwolniona z PCC?
Zależy od kwoty i stopnia pokrewieństwa. Pożyczki między osobami z I grupy podatkowej są zwolnione do 36 120 zł bez żadnych formalności (art. 9 pkt 10 lit. c ustawy o PCC). Powyżej tej kwoty zwolnienie przysługuje tylko najbliższej rodzinie z art. 4a ustawy o podatku od spadków i darowizn – pod warunkiem złożenia PCC-3 w ciągu 14 dni i otrzymania pieniędzy przelewem na rachunek lub przekazem pocztowym (lit. b).
| Kto pożycza | Do 36 120 zł | Powyżej 36 120 zł |
|---|---|---|
| Małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym, macocha | zwolnienie bez zgłoszenia | zwolnienie po złożeniu PCC-3 w 14 dni i przelewie |
| Zięć, synowa, teściowie (I grupa, poza art. 4a) | zwolnienie bez zgłoszenia | PCC 0,5% |
| Dalsza rodzina i osoby obce | zwolnienie tylko do 1 000 zł | PCC 0,5% |
Skład I grupy określa art. 14 ust. 3 pkt 1 ustawy o podatku od spadków i darowizn, a najbliższą rodzinę – art. 4a ust. 1 tej ustawy. Według Ministerstwa Finansów limit 36 120 zł obejmuje sumę pożyczek od tej samej osoby w roku ostatniej pożyczki i w 5 poprzednich latach (podatki.gov.pl, aktualizacja 28.05.2026).
Jak złożyć deklarację PCC-3?
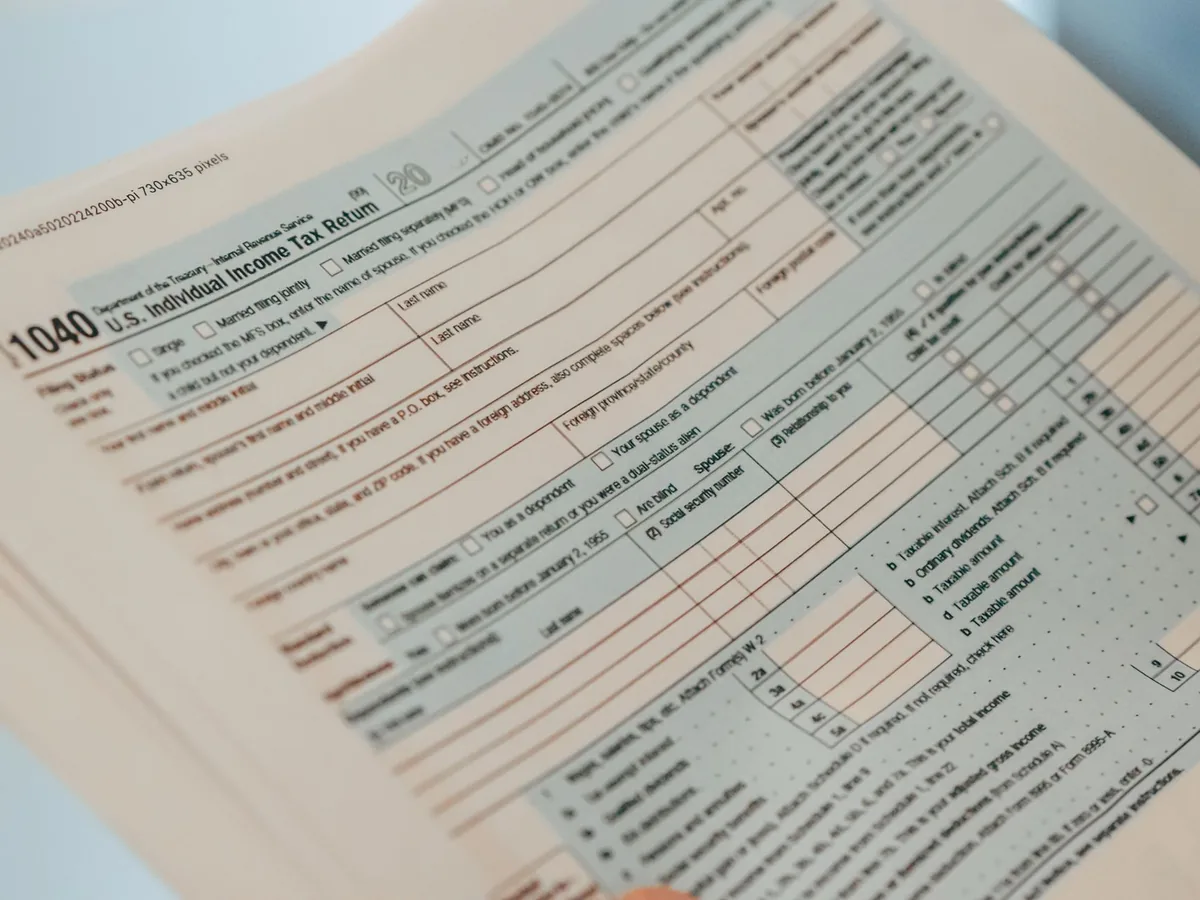
Deklarację PCC-3 składa biorący pożyczkę w urzędzie skarbowym właściwym dla miejsca zamieszkania, w ciągu 14 dni od zawarcia umowy. Możesz to zrobić online – wypełniając formularz w e-Deklaracjach na podatki.gov.pl i wysyłając go przez e-Urząd Skarbowy z podpisem danymi autoryzującymi lub kwalifikowanym podpisem elektronicznym – albo na papierze w urzędzie lub pocztą. Gdy pożyczkobiorców jest kilku, dołącza się informację PCC-3/A.
Krok po kroku:
- Przygotuj umowę, datę jej zawarcia, kwotę i dane pożyczkodawcy.
- Wybierz urząd skarbowy według swojego miejsca zamieszkania.
- Jako przedmiot opodatkowania wskaż umowę pożyczki.
- Jeśli korzystasz ze zwolnienia rodzinnego powyżej 36 120 zł, zaznacz zwolnienie z art. 9 pkt 10 lit. b – podatek wynosi wtedy 0 zł.
- W pozostałych przypadkach oblicz podatek: kwota × 0,5%, i zapłać go przelewem na rachunek urzędu skarbowego w tym samym 14-dniowym terminie.
- Zachowaj urzędowe poświadczenie odbioru (UPO) lub potwierdzenie złożenia na papierze.
Jeśli umowę zawarto w formie aktu notarialnego, podatek pobiera notariusz jako płatnik (art. 10 ust. 2), a Ty nie składasz PCC-3. Osoby, które zawierają co najmniej trzy umowy pożyczki lub sprzedaży w ciągu 14 dni w jednym miesiącu, mogą złożyć deklarację zbiorczą do 7. dnia następnego miesiąca (art. 10 ust. 1a).
Co grozi za niezapłacenie PCC od pożyczki?
Jeśli przed organem podatkowym – w czynnościach sprawdzających, kontroli lub postępowaniu podatkowym – powołasz się na pożyczkę, od której nie zapłacono podatku, stawka wynosi 20% zamiast 0,5% (art. 7 ust. 5 pkt 1 ustawy o PCC). Ta sama stawka dotyczy pożyczki od najbliższej rodziny, gdy nie udokumentowano otrzymania pieniędzy przelewem lub przekazem pocztowym (art. 7 ust. 5 pkt 2). Może to nastąpić np. przy wyjaśnianiu źródła pieniędzy na zakup mieszkania.
Przykład obliczeniowy redakcji dla pożyczki 50 000 zł od rodzica:
| Scenariusz | Podatek |
|---|---|
| PCC-3 w 14 dni, pieniądze przelewem na rachunek | 0 zł (zwolnienie, art. 9 pkt 10 lit. b) |
| Przelew na rachunek, ale PCC-3 złożona po terminie | 250 zł (0,5%) |
| Gotówka bez dowodu, powołanie się na pożyczkę w kontroli | 10 000 zł (20%) |
Ministerstwo Finansów wskazuje, że termin 14 dni na skorzystanie ze zwolnienia jest nieprzekraczalny i nie podlega przywróceniu. Spóźnienie choćby o jeden dzień oznacza podatek 0,5% od całej kwoty.
Czy zmiana umowy albo zwrot pożyczki też podlegają PCC?
Zwrot pożyczki nie jest odrębną czynnością opodatkowaną – art. 1 ustawy o PCC wymienia umowę pożyczki, a nie jej spłatę, więc oddając pieniądze, nie składasz deklaracji. Podatkowi podlega natomiast zmiana umowy pożyczki, jeśli powoduje podwyższenie podstawy opodatkowania (art. 1 ust. 1 pkt 2), czyli np. aneks zwiększający kwotę pożyczki. Obowiązek podatkowy powstaje z chwilą dokonania czynności (art. 3 ust. 1 pkt 1), więc na złożenie PCC-3 masz 14 dni od podpisania aneksu.
Jeśli planujesz zwiększenie kwoty, rozważ od razu umowę z wypłatą w transzach – przy umowie, w której suma wypłat nie jest znana w chwili zawarcia, obowiązek podatkowy powstaje przy każdej wypłacie, a podstawą jest kwota każdej wypłaty (art. 3 ust. 1 pkt 1a i art. 6 ust. 1 pkt 7). Sposób liczenia podatku od aneksu w nietypowej sytuacji potwierdzisz w Krajowej Informacji Skarbowej.
Przedłużenie terminu zwrotu bez zmiany kwoty nie podwyższa podstawy opodatkowania. Przy pożyczkach od najbliższej rodziny pamiętaj, że każde podwyższenie zmienia sumę pożyczek od tej samej osoby, którą porównujesz z limitem 36 120 zł. Jeśli suma przekroczy limit, warunki zwolnienia z art. 9 pkt 10 lit. b – PCC-3 w 14 dni i przelew – dotyczą również nowej kwoty.
Jak uniknąć błędów przy PCC od pożyczki?
Najczęstsze błędy to przekazanie dużej kwoty od rodziny w gotówce, złożenie PCC-3 po 14 dniach oraz przekonanie, że pożyczka od teściów powyżej 36 120 zł jest zwolniona tak samo jak od rodziców. Drugi częsty błąd to składanie PCC-3 przy pożyczce z banku albo firmy pożyczkowej, choć ta nie podlega podatkowi. Wszystkich da się uniknąć, planując umowę i przelew przed przekazaniem pieniędzy.
Lista kontrolna:
- spisz umowę z datą – od niej liczysz 14 dni,
- przy pożyczce od rodziny powyżej 36 120 zł zawsze używaj przelewu na rachunek biorącego,
- w tytule przelewu wpisz „pożyczka na podstawie umowy z dnia …”,
- przy kilku pożyczkach od tej samej osoby sumuj kwoty z bieżącego roku i 5 poprzednich lat,
- zachowaj umowę, potwierdzenie przelewu i UPO przez cały okres, w którym urząd może o nie zapytać.
Jeśli Twoja sytuacja jest nietypowa – np. pożyczka w walucie obcej albo wypłacana w transzach – skorzystaj z informacji Krajowej Informacji Skarbowej albo doradcy podatkowego. Ogólne zasady działania pożyczki wyjaśniamy w tekstach co to jest pożyczka i kredyt a pożyczka.
Najczęstsze pytania
Czy od pożyczki z banku albo firmy pożyczkowej płaci się PCC?
Nie. Usługi udzielania pożyczek są zwolnione z VAT (art. 43 ust. 1 pkt 38 ustawy o VAT), a czynność, przy której przynajmniej jedna strona jest zwolniona z VAT, nie podlega PCC (art. 2 pkt 4 lit. b ustawy o PCC). Deklaracji PCC-3 wtedy nie składasz.
Co się stanie, jeśli spóźnię się z PCC-3 przy pożyczce od rodziców?
Tracisz zwolnienie dla najbliższej rodziny i płacisz podatek na zasadach ogólnych – 0,5% kwoty. Ministerstwo Finansów podkreśla, że 14-dniowy termin jest nieprzekraczalny i nie podlega przywróceniu, nawet z powodu choroby. Liczy się data złożenia deklaracji.
Czy pożyczkę od rodziny w gotówce można zwolnić z PCC?
Przy kwocie powyżej 36 120 zł zwolnienie wymaga udokumentowania otrzymania pieniędzy przelewem na rachunek biorącego (w banku lub SKOK) albo przekazem pocztowym (art. 9 pkt 10 lit. b ustawy o PCC). Gotówka przekazana z ręki do ręki nie spełnia tego warunku.
Kto składa PCC-3 przy pożyczce – pożyczkodawca czy pożyczkobiorca?
Pożyczkobiorca. Obowiązek podatkowy przy umowie pożyczki ciąży na biorącym pożyczkę (art. 4 pkt 7 ustawy o PCC). Deklarację składa w urzędzie skarbowym właściwym dla swojego miejsca zamieszkania, a przy kilku biorących dołącza się informację PCC-3/A.
Źródła
- Ustawa z dnia 9 września 2000 r. o podatku od czynności cywilnoprawnych (Dz. U. z 2026 r. poz. 191), art. 1, art. 2 pkt 4, art. 3 ust. 1, art. 4 pkt 7, art. 7 ust. 1 pkt 4 i ust. 5, art. 9 pkt 10, art. 10 – isap.sejm.gov.pl
- Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (Dz. U. z 2024 r. poz. 1837), art. 4a ust. 1, art. 9 ust. 1 pkt 1, art. 14 ust. 3 – isap.sejm.gov.pl
- Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz. U. z 2026 r. poz. 1263), art. 43 ust. 1 pkt 38 – isap.sejm.gov.pl
- Ministerstwo Finansów, Pożyczka w rodzinie a podatek PCC. Jak uzyskać zwolnienie? (aktualizacja 28.05.2026) – podatki.gov.pl
- Zapłać podatek od czynności cywilnoprawnych (formularz PCC-3) – gov.pl